Malus écologique 2026 : tout savoir sur le nouveau barème applicable dès le 1er janvier
Le 1er janvier 2026, le malus écologique se durcira encore. Le seuil de déclenchement de la taxe sur le CO2 passera de 113 à 108 g/km. Et les véhicules émettant 192 g/km de CO2 ou plus seront pénalisés à hauteur de 80 000 €, contre 70 000 € en 2025.
Le malus écologique continue d’augmenter progressivement. Ce sera le cas en 2026, mais aussi en 2027 et 2028. À cette échéance, le montant maximal de la taxe sur les émissions de CO2 sera de 100 000 €. Malgré de nombreuses pétitions accessibles sur la plate-forme de l’Assemblée nationale, le Gouvernement semble déterminé à maintenir cette politique qui soulève de grandes inquiétudes quant à l’avenir du marché automobile français. Dès le 1er janvier prochain, le barème deviendra déjà plus strict. Le seuil de déclenchement passera de 113 à 108 g/km, tandis que le montant maximal augmentera de 10 000 € pour culminer à 80 000 € dès 192 g/km de CO2 émis.
Plus de deux tiers des véhicules neufs touchés
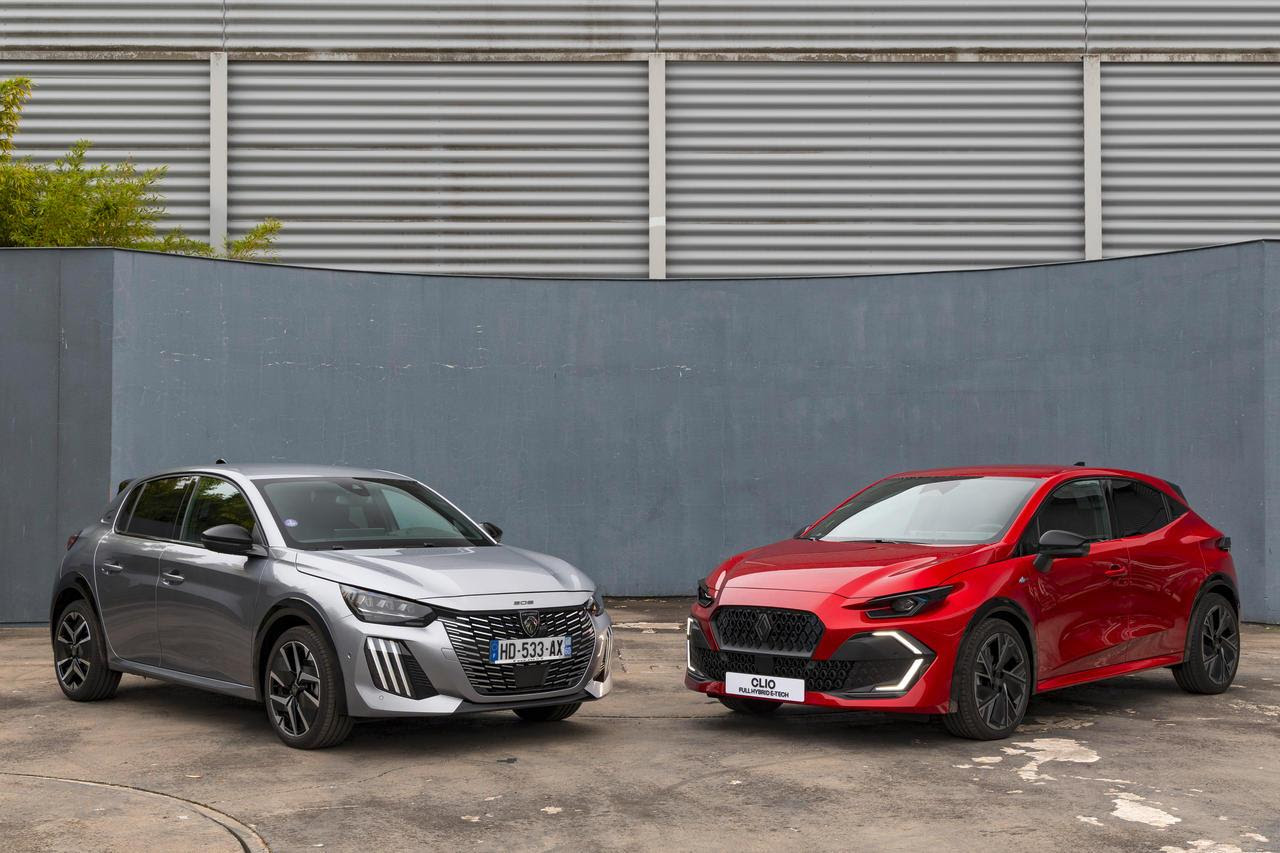
Selon une étude du cabinet Dataneo, 72 % des véhicules neufs seront concernés par ce malus en 2026. La nouvelle Renault Clio 6 n’y échappera pas. La citadine rejette 114 g/km de CO2 dans sa version d’entrée de gamme équipée du trois-cylindres 1.2 TCe de 115 ch. Elle se verra infliger un malus de 190 €. Même constat pour sa rivale, la Peugeot 208, qui passera d’une taxe de 170 € en 2025 à 260 € en 2026 pour sa version de base essence de 100 ch, émettant 118 g/km. Les modèles sportifs, déjà rares (certains ont été retirés du marché, comme la Toyota GR86) ou vendus en quantité limitée, devront tous s’acquitter du malus maximal, même la petite GR Yaris pourtant équipée d’un trois-cylindres. Délirant…
Toujours cumulable avec le malus au poids
Depuis 2022, la taxe sur la masse s'ajoute au malus CO2. Au 1er janvier 2026, le seuil de déclenchement de ce malus tombera de 1 600 à 1 500 kg. Le barème est toujours progressif selon le surpoids et évoluera de la sorte :
- 10 € par kg excédentaire entre 1 500 et 1 699 kg ;
- 15 € entre 1 700 et 1 799 kg ;
- 20 € entre 1 800 et 1 899 kg ;
- 25 € entre 1 900 et 1 999 kg ;
- 30 € par kg au-delà de 2 000 kg.
Un abattement est toujours à l'ordre du jour pour les modèles micro-hybrides, les hybrides rechargeables, les électriques et les véhicules à hydrogène. Mais le PLF 2026 souhaite supprimer le dispositif de plafonnement du cumul des malus. Celui-ci empêche actuellement de payer plus que le montant maximal du malus CO2. Ainsi, en 2028, il sera possible de débourser bien plus que 100 000 € de malus.
Le barème du malus écologique 2026
Émission de CO2
(g/km) |
Montants
jusqu'au 31 décembre
2025 (€) |
Montants
au 1er janvier
2026 (€) |
Évolution
entre
2025/2026 |
|
108
|
-
|
50
|
-
|
|
109
|
-
|
75
|
-
|
|
110
|
-
|
100
|
-
|
|
111
|
-
|
125
|
-
|
|
112
|
-
|
150
|
-
|
|
113
|
50
|
170
|
+ 240 %
|
|
114
|
75
|
190
|
+ 153,33 %
|
|
115
|
100
|
210
|
+ 110 %
|
|
116
|
125
|
230
|
+ 84 %
|
|
117
|
150
|
240
|
+ 60 %
|
|
118
|
170
|
260
|
+ 52,94 %
|
|
119
|
190
|
280
|
+ 47,37 %
|
|
120
|
210
|
310
|
+ 47,62 %
|
|
121
|
230
|
330
|
+ 43,48 %
|
|
122
|
240
|
360
|
+ 50 %
|
|
123
|
260
|
400
|
+ 53,85 %
|
|
124
|
280
|
450
|
+ 60,71 %
|
|
125
|
310
|
540
|
+ 74,19 %
|
|
126
|
330
|
650
|
+ 96,97 %
|
|
127
|
360
|
740
|
+ 105,56 %
|
|
128
|
400
|
818
|
+ 104,50 %
|
|
129
|
450
|
898
|
+ 99,56 %
|
|
130
|
540
|
983
|
+ 82,04 %
|
|
131
|
650
|
1 074
|
+ 65,23 %
|
|
132
|
740
|
1 172
|
+ 58,38 %
|
|
133
|
818
|
1 276
|
+ 55,99 %
|
La réduction du malus applicable aux voitures neuves s'adresse aux ménages qui remplissent les conditions suivantes :
- trois enfants ou plus à charge,
- bénéficiaires des allocations familiales
- achat ou location d’un véhicule pouvant accueillir au moins cinq personnes.
Cette réduction est de 20g de CO₂/km par enfant dépendant du ménage, pour le calcul du malus. Elle ne peut être appliquée qu'à un véhicule de ce type par ménage, évaluée sur une durée de deux ans à partir de cette année. Des dérogations seront spécifiées par décret si le véhicule devient inutilisable.
La taxe due doit d'abord être acquittée lors de l'inscription du véhicule. Elle est ensuite remboursée sous forme de crédit d'impôt. La demande de remboursement doit être présentée avant le 31 décembre de la deuxième année suivant l'immatriculation, à la trésorerie indiquée sur l'avis d'imposition.
Les documents nécessaires comprennent :
- une preuve de la composition familiale (attestation de la Caf, livret de famille, etc.),
- le formulaire de demande de remboursement de la taxe additionnelle,
- une copie du ou des derniers avis d'imposition
- et une copie de la carte grise au nom du demandeur.
Pour un véhicule enregistré comme un véhicule personnel adapté aux personnes handicapées, ou acquis par un détenteur de la carte d'inclusion mobilité indiquant une invalidité, ou par un individu ayant un enfant mineur ou à charge ayant cette carte dans son budget familial, l'augmentation de taxe sur les véhicules neufs, la taxe CO2 sur les véhicules d'occasion, et la taxe annuelle sur les véhicules polluants ne sont pas appliquées.
L'allègement ne peut profiter qu'à un unique véhicule par bénéficiaire.
Une copie de la carte d'invalidité doit être incluse avec la demande de certificat d'enregistrement de véhicule.
Par conséquent, le montant de la taxe n'est pas inclus dans le total des autres taxes lors du paiement du certificat d'enregistrement.>
L'augmentation de taxe et la taxe CO2 ne sont pas prises en compte dans le cas des camionnettes qui ont un certificat d'enregistrement étiqueté "CTTE".


 03 20 64 01 21
 Accueil